硅片、电池、组件环节投入超5000亿元 设备厂商率先分得电子元器件与机电组件设备销售红利
随着全球能源转型加速和光伏产业规模持续扩大,硅片、电池、组件等核心制造环节的投入力度空前。据统计,上述环节的累计投资已超过5000亿元,巨额资本开支不仅推动产能扩张与技术迭代,更带动了上游设备市场的繁荣。在此轮高投入周期中,设备厂商凭借产业链上游位置率先受益,电子元器件与机电组件设备销售呈现显著增长。
一、高投入驱动设备需求爆发
硅片、电池、组件环节的超5000亿元投入,主要流向新建产线、技术改造及智能化升级。其中,硅片环节的大尺寸、薄片化趋势要求更高精度的切片设备与自动化检测系统;电池环节的N型技术(如TOPCon、HJT)扩产带动PECVD、扩散炉、激光设备等需求;组件环节的叠瓦、多主栅等工艺升级则拉动串焊机、层压机等设备销售。每一环节的资本开支均需配套大量电子元器件与机电组件设备,如伺服电机、传感器、控制器、精密导轨、传动部件等,从而直接推升了相关设备市场的订单量。
二、设备厂商率先受益的传导逻辑
在产业链投资传导中,设备采购通常先于产能释放。当硅片、电池、组件企业启动扩产项目时,首先进行设备招标与交付,因此设备厂商的营业收入和订单增速会领先于下游制造环节的盈利兑现。高投入背景下,制造企业对设备精度、稳定性及兼容性提出更高要求,具备技术壁垒和定制化能力的设备厂商获得更高议价权。电子元器件与机电组件设备作为设备的核心构成,其销售增长不仅体现在数量扩张,更表现为单价提升,推动设备厂商毛利率与市场份额同步改善。
三、电子元器件与机电组件设备销售的结构性亮点
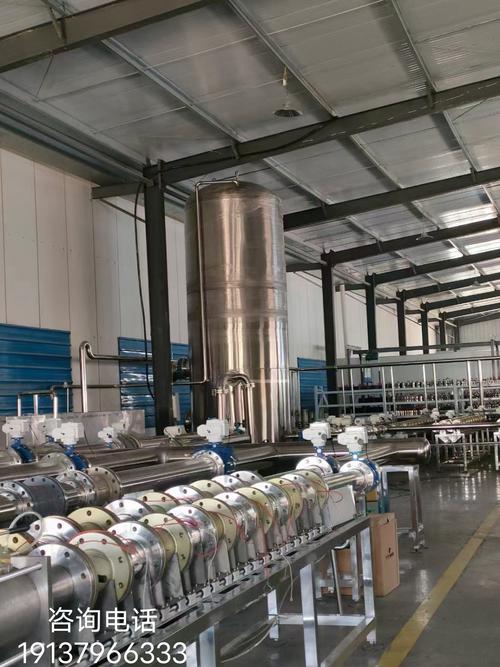
从细分品类看,电子元器件与机电组件设备销售呈现三大亮点:一是运动控制类组件(伺服系统、步进电机、减速机)需求旺盛,尤其在高速串焊机、划片机中应用广泛;二是传感与检测元器件(光纤传感器、视觉系统、编码器)伴随智能化产线普及而加速渗透;三是机电一体化组件(直线模组、精密丝杠、气动元件)在自动化搬运与装配环节中用量显著增长。国产设备厂商凭借快速响应和成本优势,在中低端市场占有率持续提升,并在部分高端环节实现进口替代,进一步扩大了销售空间。
四、未来展望:设备销售仍具韧性,但需关注节奏分化
短期来看,硅片、电池、组件环节的高投入仍将延续,设备厂商在手订单饱满,电子元器件与机电组件设备销售有望保持两位数增长。中期需警惕产能阶段性过剩带来的资本开支波动——若下游盈利承压,扩产节奏可能放缓,设备销售增速将随之回落,且不同技术路线(如TOPCon与HJT)之间的设备需求分化将加剧。长期而言,随着光伏行业向高效化、智能化、低碳化演进,设备更新替换需求及海外产能建设将成为新的增长点,具备核心技术及全球化服务能力的设备厂商将持续分得红利。
综上,超5000亿元投入为设备厂商打开了确定性增长窗口,电子元器件与机电组件设备销售率先受益,但企业需把握技术节奏与客户结构,以在产业周期波动中稳固竞争优势。
如若转载,请注明出处:http://www.evmkj.com/product/11.html
更新时间:2026-11-01 19:04:43